 Digitálny poštár →
Kto má od 1. 1. 2027 povinnosť odosielať a prijímať faktúry cez digitálneho poštára?
Od 1. januára 2027 nás čakajú významné zmeny v elektronickej fakturácii. Nie každý však bude mať rovnaké povinnosti. Niekto bude musieť elektronické faktúry odosielať aj prijímať, iný ich bude musieť vedieť iba prijímať.
Od čoho to závisí? Predovšetkým od toho, či si platiteľom DPH, v akom postavení vykonávaš svoju činnosť a kde ju vykonávaš.
V období od 1. 1. 2027 do 30. 6. 2030 sa povinná elektronická fakturácia bude vzťahovať na tuzemské transakcie za zákonom stanovených podmienok.
1. Si tuzemský platiteľ DPH?
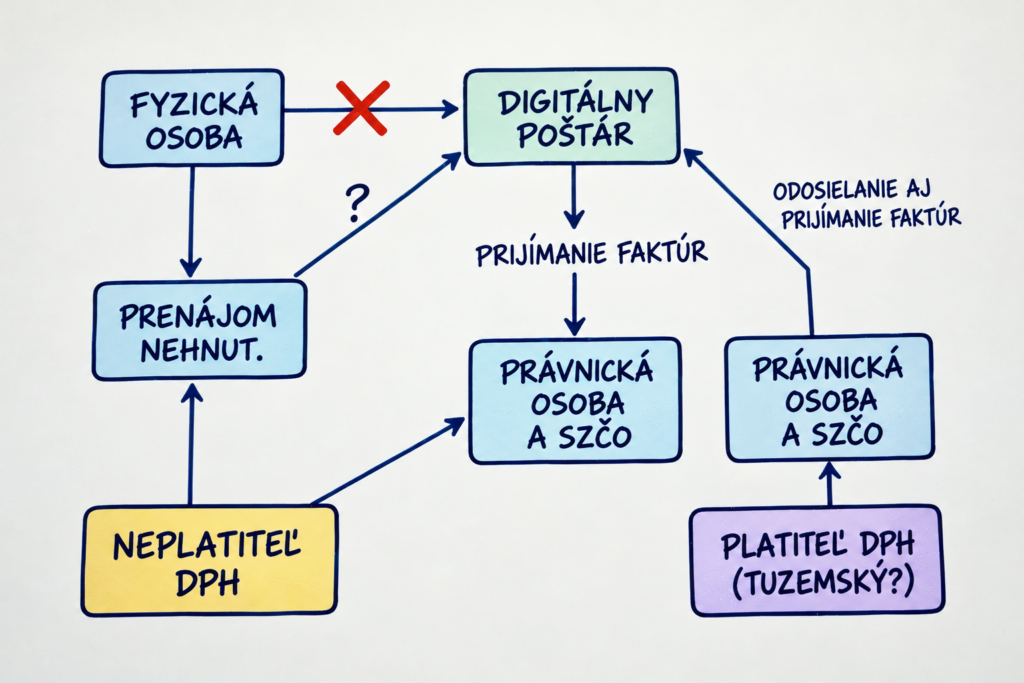
Od 1. januára 2027 budeš mať povinnosť zabezpečiť si digitálneho poštára na oba úkony:
- Odosielanie elektronických faktúr
- Prijímanie elektronických faktúr
Zákon stanovuje aj výnimky, ktorým sa budeme venovať v ďalších článkoch a videách.
2. Nie si platiteľ DPH?
Ale patríš do niektorej z nasledujúcich kategórií?
Právnická osoba:
- spoločnosti s ručením obmedzeným (s. r. o.) vrátane jednoosobových spoločností,
- nezisková organizácia,
- nadácia,
- občianske združenie,
- orgány štátnej správy,
- obce,
- rozpočtové a príspevkové organizácie,
- …
SZČO s príjmami podľa § 6 ods. 1, 2 alebo 4 zákona o dani z príjmov:
- živnostníci,
- advokáti,
- lekári vykonávajúci samostatnú prax,
- notári,
- daňoví poradcovia,
- audítori,
- samostatne hospodáriaci roľníci,
- slobodní umelci,
- ďalšie osoby vykonávajúce samostatnú zárobkovú činnosť…
Od 1. januára 2027 budeš mať povinnosť zabezpečiť si digitálneho poštára na:
- Prijímanie elektronických faktúr
Opäť platí, že zákon stanovuje aj výnimky, ktorým sa budeme venovať v ďalších článkoch a videách.
3. Prenajímaš nehnuteľnosť podľa § 6 ods. 3 zákona o dani z príjmov?
Ak máš príjmy z prenájmu nehnuteľnosti podľa § 6 ods. 3 zákona o dani z príjmov, odporúčam ti prebrať svoju konkrétnu situáciu s účtovníčkou.
V tomto prípade existujú viaceré špecifiká, ktoré treba individuálne posúdiť.
A na záver ešte prehľadná schéma, ktorá stručne znázorňuje to, čo sme si vysvetlili vyššie: